Domain tiae.de kaufen?
Wir ziehen mit dem Projekt
tiae.de um.
Sind Sie am Kauf der Domain
tiae.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tiae.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **


Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
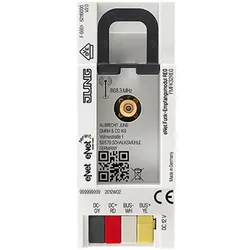
JUNG Funkkopf, AutomatisierungDer Funkkopf von JUNG, Modell FMFK32REG, ist ein hochentwickelter Funkempfänger, der speziell für den Einsatz in Reiheneinbaumodulen konzipiert wurde. Mit einer Nennspannung von 12 VDC und einer typischen Stromaufnahme von nur 15 mA ist dieses Gerät sowohl energieeffizient als auch leistungsstark. Der Funkkopf ist für die Montage auf einer Hutschiene nach DIN EN 60715 in Unterverteilern geeignet und bietet eine Funkreichweite von bis zu 100 Metern. Die integrierte Antenne sorgt für eine zuverlässige Signalübertragung, während bei Bedarf eine externe Antenne angeschlossen werden kann, um die Leistung unter ungünstigen Bedingungen zu optimieren. Der Funkkopf ist für den Betrieb in einem Temperaturbereich von -5 bis +45 °C ausgelegt und erfüllt die Schutzklasse III, was ihn zu einer robusten Wahl für verschiedene Automatisierungsanwendungen macht. - Integrierte Antenne mit der Möglichkeit, eine externe Antenne anzuschliessen - Funkfrequenz von 868,0 bis 868,6 MHz - Maximale Sendeleistung von 20 mW - Geeignet für die Montage auf Hutschienen - Maximale Anzahl an REG-Modulen: 32.100,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
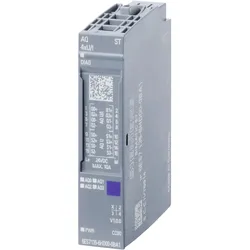
Siemens Siplus, AutomatisierungSIPLUS ET 200SP AQ 4xU/I ST TX RAIL basierend auf 6ES7135-6HD00-0BA1 mit Conformal Coating, -40 bis +70°C, OT4 mit ST1/2 (+85°C für 10 Minuten), analoges Ausgangsmodul, passend für BU-Typ A0, A1, Farbcode CC00, Module Diagnose. Mit SIMATIC ET 200SP bietet Siemens Ihnen ein multifunktionales und dezentrales Peripheriesystem, das aufgrund seiner platzsparenden Bauweise ganz einfach in Betrieb genommen werden kann. Es ist für die Schutzart IP20 zugelassen und für den Einbau in einem kompakten Schaltkasten konzipiert. Das System gewährleistet Ihnen maximale Flexibilität, da Sie die Module aufgrund des Multi Hot Swapping jederzeit schnell und einfach tauschen können. Darüber hinaus bietet Ihnen das SIMATIC ET 200SP ein breites Spektrum an unterschiedlichen sowie schnellen Kommunikationswegen. Aufgrund der Integration des MultiFeldbus Interfacemoduls IM155-6MF sind Sie jederzeit flexibel und können das für Ihre Applikation optimale Protokoll verwenden, da durch diese Funktion mehrere Ethernet Protokolle unterstützt werden. Montage und Service werden durch ein einheitliches Kennzeichnungssystem, das auf Referenzkennzeichnungsschildern und Anschlussbelegungen mit Farbkodierung basiert, vereinfacht. Siemens gewährleistet Ihnen durch die Einbindung der innovativen und zugleich langlebigen Automatisierungsprodukte Zukunftssicherheit, denn als Branchenexperten setzen sie heute schon auf die Technologien von morgen und definieren somit die Marktstandards neu. Durchgängige Datenverfügbarkeit, flexible Anwendungsfälle sowie vielseitige Integrationsmöglichkeiten sorgen für die optimale Performance der ET 200 Produkte. Wie die CPU sind auch die analogen Ausgabebaugruppen gegen extreme Umgebungsbedingungen geschützt. Durch das 100 % Conformal Coating widerstehen sie biologischen, chemischen und mechanisch aktiven Stoffen, Betauung, Frost und Schadgasen. Egal unter welchen Bedingungen - Ihre analogen Signale werden zuverlässig ausgegeben.711,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
Ähnliche Suchbegriffe für Veräußerung
-
JUNG Funkkopf, AutomatisierungDer Funkkopf von JUNG, Modell FMFK32REG, ist ein hochentwickelter Funkempfänger, der speziell für den Einsatz in Reiheneinbaumodulen konzipiert wurde. Mit einer Nennspannung von 12 VDC und einer typischen Stromaufnahme von nur 15 mA ist dieses Gerät sowohl energieeffizient als auch leistungsstark. Der Funkkopf ist für die Montage auf einer Hutschiene nach DIN EN 60715 in Unterverteilern geeignet und bietet eine Funkreichweite von bis zu 100 Metern. Die integrierte Antenne sorgt für eine zuverlässige Signalübertragung, während bei Bedarf eine externe Antenne angeschlossen werden kann, um die Leistung unter ungünstigen Bedingungen zu optimieren. Der Funkkopf ist für den Betrieb in einem Temperaturbereich von -5 bis +45 °C ausgelegt und erfüllt die Schutzklasse III, was ihn zu einer robusten Wahl für verschiedene Automatisierungsanwendungen macht. - Integrierte Antenne mit der Möglichkeit, eine externe Antenne anzuschliessen - Funkfrequenz von 868,0 bis 868,6 MHz - Maximale Sendeleistung von 20 mW - Geeignet für die Montage auf Hutschienen - Maximale Anzahl an REG-Modulen: 32.100,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Siplus, AutomatisierungSIPLUS ET 200SP AQ 4xU/I ST TX RAIL basierend auf 6ES7135-6HD00-0BA1 mit Conformal Coating, -40 bis +70°C, OT4 mit ST1/2 (+85°C für 10 Minuten), analoges Ausgangsmodul, passend für BU-Typ A0, A1, Farbcode CC00, Module Diagnose. Mit SIMATIC ET 200SP bietet Siemens Ihnen ein multifunktionales und dezentrales Peripheriesystem, das aufgrund seiner platzsparenden Bauweise ganz einfach in Betrieb genommen werden kann. Es ist für die Schutzart IP20 zugelassen und für den Einbau in einem kompakten Schaltkasten konzipiert. Das System gewährleistet Ihnen maximale Flexibilität, da Sie die Module aufgrund des Multi Hot Swapping jederzeit schnell und einfach tauschen können. Darüber hinaus bietet Ihnen das SIMATIC ET 200SP ein breites Spektrum an unterschiedlichen sowie schnellen Kommunikationswegen. Aufgrund der Integration des MultiFeldbus Interfacemoduls IM155-6MF sind Sie jederzeit flexibel und können das für Ihre Applikation optimale Protokoll verwenden, da durch diese Funktion mehrere Ethernet Protokolle unterstützt werden. Montage und Service werden durch ein einheitliches Kennzeichnungssystem, das auf Referenzkennzeichnungsschildern und Anschlussbelegungen mit Farbkodierung basiert, vereinfacht. Siemens gewährleistet Ihnen durch die Einbindung der innovativen und zugleich langlebigen Automatisierungsprodukte Zukunftssicherheit, denn als Branchenexperten setzen sie heute schon auf die Technologien von morgen und definieren somit die Marktstandards neu. Durchgängige Datenverfügbarkeit, flexible Anwendungsfälle sowie vielseitige Integrationsmöglichkeiten sorgen für die optimale Performance der ET 200 Produkte. Wie die CPU sind auch die analogen Ausgabebaugruppen gegen extreme Umgebungsbedingungen geschützt. Durch das 100 % Conformal Coating widerstehen sie biologischen, chemischen und mechanisch aktiven Stoffen, Betauung, Frost und Schadgasen. Egal unter welchen Bedingungen - Ihre analogen Signale werden zuverlässig ausgegeben.711,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
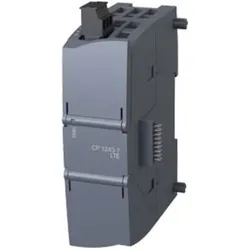
Siemens Kommunikationsproz., AutomatisierungDer Kommunikationsprozessor CP 1243-7 LTE EU von Siemens ist eine hochentwickelte Lösung für die Anbindung von SIMATIC S7-1200 Steuerungen an LTE-Netzwerke im europäischen Frequenzbereich. Dieses Gerät ermöglicht eine zuverlässige und schnelle Datenübertragung, die für moderne Automatisierungsanwendungen unerlässlich ist. Der Prozessor ist für die Wandmontage konzipiert und lässt sich einfach auf einer Hutschiene installieren. Mit einer Energieversorgung über das Netz ist der CP 1243-7 LTE EU ideal für den Einsatz in industriellen Automatisierungsumgebungen geeignet. Die robuste Bauweise und die Unterstützung von WLAN-Übertragungsarten machen ihn zu einer flexiblen Wahl für verschiedene Anwendungen in der Industrieautomatisierung. - Anschluss von SIMATIC S7-1200 an LTE-Netzwerke - Einfache Montage auf Hutschiene - Robuste Bauweise für industrielle Anwendungen - Unterstützung von WLAN-Übertragungsarten.1147,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
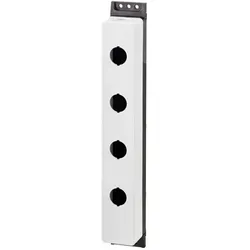
Eaton Aufbaugehäuse, AutomatisierungDas Aufbaugehäuse von Eaton, Modell M22-FI4, ist eine robuste und vielseitige Lösung für die Industrieautomatisierung. Hergestellt aus hochwertigem Kunststoff und ausgestattet mit Edelstahlschrauben, bietet es eine zuverlässige und langlebige Konstruktion. Das Gehäuse ist für die Montage von bis zu vier Einbaustellen konzipiert und ermöglicht die Integration verschiedener Bedienelemente wie Drucktasten, Wahltasten und Leuchtmelder. Die durchdachte Gestaltung umfasst eine rückseitige und seitliche Leitungseinführung, die eine flexible Installation ermöglicht. Mit einem ansprechenden Design in RAL 7035 und anthrazitfarbenem Gehäuseunterteil fügt sich das Produkt harmonisch in verschiedene Umgebungen ein. Das Aufbaugehäuse ist nicht nur funktional, sondern auch für den Einsatz in anspruchsvollen industriellen Anwendungen geeignet. - Hergestellt aus hochwertigem Kunststoff mit Edelstahlschrauben für erhöhte Langlebigkeit - Bietet Platz für bis zu vier Einbaustellen, ideal für verschiedene Bedienelemente - Flexible Leitungseinführungen: 1 x M20 rückseitig und 2 x M20 seitlich - Geeignet für den Einsatz in Industrieautomatisierungsanwendungen.32,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.