Domain tiae.de kaufen?
Wir ziehen mit dem Projekt
tiae.de um.
Sind Sie am Kauf der Domain
tiae.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tiae.de kaufen?
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **

Ähnliche Suchbegriffe für Steuerpflicht
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
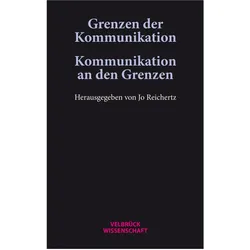
Grenzen der Kommunikation - Kommunikation an den Grenzen, Fachbücher von Jo Reichertz, Jonas EickhoffDieser Band bringt verschiedene Disziplinen wie die Soziologie, die Kommunikationswissenschaft, die Linguistik, die Kultur- und Sozialanthropologie sowie die Psychologie und die Medienwissenschaft miteinander ins Gespräch. Es wird die Frage erörtert, ob die Untersuchung von Kommunikationsprozessen in Grenzbereichen des Sozialen ein Überdenken zentraler sozialtheoretischer Begriffe wie Subjekt, Akteur, Agency und kommunikatives Handeln notwendig macht. Kommunikation an den Grenzen bezieht sich auf Arten der (semiotisierten) Verhaltensabstimmung, bei denen unklar oder strittig ist, ob einer der beteiligten Akteure in der Lage ist, sinnhaft kommunikativ zu handeln – sei es, weil er als Mensch mit der Diagnose Demenz, als schizophren oder autistisch eingeschätzt wird oder aber ein Tier, eine Pflanze oder ein Roboter ist. Grenzen der Kommunikation akzentuieren weniger den Akteur und dessen fragile Position, sondern problematisieren den Kommunikationsvorgang selbst, sei es durch Sounds, Stoffe und Räume oder durch Atmosphären und Stimmungen. Unklar ist hier, ob und wie kommuniziert wird, ob die Akteure aufeinander einwirken oder ob sie sich nur einbilden, dass Kommunikation stattgefunden hat. An unterschiedlichen Materialien und aus verschiedenen theoretischen Perspektiven soll diskutiert werden, ob und wie kommuniziert wird, wenn die normalen Mittel der Kommunikation oder die Voraussetzungen dafür nicht mehr gegeben sind. Zentrale Fragen des Bandes lauten: Welche Bedingungen müssen Akteure erfüllen, damit sie kommunizieren können? Welche Bedingungen müssen Praktiken erfüllen, um kommunikativ genannt zu werden? Welche Folgen hat es für die Theoriebildung, wenn kommunikatives Handeln nicht mehr an bewusstes und intentionales Handeln in Kopräsenz gebunden wird?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **
Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
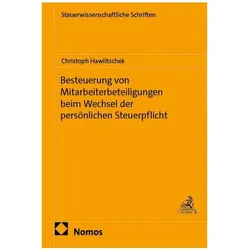
Besteuerung von Mitarbeiterbeteiligungen beim Wechsel der persönlichen Steuerpflicht, Fachbücher von Christoph HawlitschekDie Arbeit schliesst eine bislang wenig beachtete Lücke im internationalen Steuerrecht und bietet eine fundierte Orientierung für Praxis und Wissenschaft. Erstmals wird systematisch untersucht, wie Mitarbeiterbeteiligungen bei Wechsel der persönlichen Steuerpflicht und der Ansässigkeit steuerlich einzuordnen sind. Die Untersuchung erfasst die gesamte Bandbreite der Mitarbeiterbeteiligungen, arbeitet allgemeine Grundsätze der Arbeitnehmerbesteuerung heraus und verbindet nationales Einkommensteuerrecht mit dem Recht der Doppelbesteuerungsabkommen. Der Autor ist Rechtsanwalt, Steuerberater und Fachanwalt für Steuerrecht.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
-
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **
-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
Ähnliche Suchbegriffe für Steuerpflicht
-
Grenzen der Kommunikation - Kommunikation an den Grenzen, Fachbücher von Jo Reichertz, Jonas EickhoffDieser Band bringt verschiedene Disziplinen wie die Soziologie, die Kommunikationswissenschaft, die Linguistik, die Kultur- und Sozialanthropologie sowie die Psychologie und die Medienwissenschaft miteinander ins Gespräch. Es wird die Frage erörtert, ob die Untersuchung von Kommunikationsprozessen in Grenzbereichen des Sozialen ein Überdenken zentraler sozialtheoretischer Begriffe wie Subjekt, Akteur, Agency und kommunikatives Handeln notwendig macht. Kommunikation an den Grenzen bezieht sich auf Arten der (semiotisierten) Verhaltensabstimmung, bei denen unklar oder strittig ist, ob einer der beteiligten Akteure in der Lage ist, sinnhaft kommunikativ zu handeln – sei es, weil er als Mensch mit der Diagnose Demenz, als schizophren oder autistisch eingeschätzt wird oder aber ein Tier, eine Pflanze oder ein Roboter ist. Grenzen der Kommunikation akzentuieren weniger den Akteur und dessen fragile Position, sondern problematisieren den Kommunikationsvorgang selbst, sei es durch Sounds, Stoffe und Räume oder durch Atmosphären und Stimmungen. Unklar ist hier, ob und wie kommuniziert wird, ob die Akteure aufeinander einwirken oder ob sie sich nur einbilden, dass Kommunikation stattgefunden hat. An unterschiedlichen Materialien und aus verschiedenen theoretischen Perspektiven soll diskutiert werden, ob und wie kommuniziert wird, wenn die normalen Mittel der Kommunikation oder die Voraussetzungen dafür nicht mehr gegeben sind. Zentrale Fragen des Bandes lauten: Welche Bedingungen müssen Akteure erfüllen, damit sie kommunizieren können? Welche Bedingungen müssen Praktiken erfüllen, um kommunikativ genannt zu werden? Welche Folgen hat es für die Theoriebildung, wenn kommunikatives Handeln nicht mehr an bewusstes und intentionales Handeln in Kopräsenz gebunden wird?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
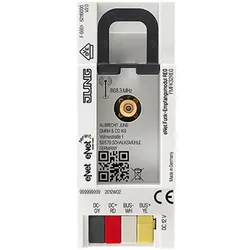
JUNG Funkkopf, AutomatisierungDer Funkkopf von JUNG, Modell FMFK32REG, ist ein hochentwickelter Funkempfänger, der speziell für den Einsatz in Reiheneinbaumodulen konzipiert wurde. Mit einer Nennspannung von 12 VDC und einer typischen Stromaufnahme von nur 15 mA ist dieses Gerät sowohl energieeffizient als auch leistungsstark. Der Funkkopf ist für die Montage auf einer Hutschiene nach DIN EN 60715 in Unterverteilern geeignet und bietet eine Funkreichweite von bis zu 100 Metern. Die integrierte Antenne sorgt für eine zuverlässige Signalübertragung, während bei Bedarf eine externe Antenne angeschlossen werden kann, um die Leistung unter ungünstigen Bedingungen zu optimieren. Der Funkkopf ist für den Betrieb in einem Temperaturbereich von -5 bis +45 °C ausgelegt und erfüllt die Schutzklasse III, was ihn zu einer robusten Wahl für verschiedene Automatisierungsanwendungen macht. - Integrierte Antenne mit der Möglichkeit, eine externe Antenne anzuschliessen - Funkfrequenz von 868,0 bis 868,6 MHz - Maximale Sendeleistung von 20 mW - Geeignet für die Montage auf Hutschienen - Maximale Anzahl an REG-Modulen: 32.100,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
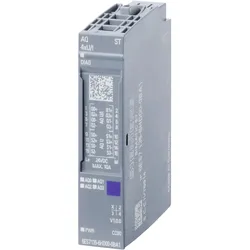
Siemens Siplus, AutomatisierungSIPLUS ET 200SP AQ 4xU/I ST TX RAIL basierend auf 6ES7135-6HD00-0BA1 mit Conformal Coating, -40 bis +70°C, OT4 mit ST1/2 (+85°C für 10 Minuten), analoges Ausgangsmodul, passend für BU-Typ A0, A1, Farbcode CC00, Module Diagnose. Mit SIMATIC ET 200SP bietet Siemens Ihnen ein multifunktionales und dezentrales Peripheriesystem, das aufgrund seiner platzsparenden Bauweise ganz einfach in Betrieb genommen werden kann. Es ist für die Schutzart IP20 zugelassen und für den Einbau in einem kompakten Schaltkasten konzipiert. Das System gewährleistet Ihnen maximale Flexibilität, da Sie die Module aufgrund des Multi Hot Swapping jederzeit schnell und einfach tauschen können. Darüber hinaus bietet Ihnen das SIMATIC ET 200SP ein breites Spektrum an unterschiedlichen sowie schnellen Kommunikationswegen. Aufgrund der Integration des MultiFeldbus Interfacemoduls IM155-6MF sind Sie jederzeit flexibel und können das für Ihre Applikation optimale Protokoll verwenden, da durch diese Funktion mehrere Ethernet Protokolle unterstützt werden. Montage und Service werden durch ein einheitliches Kennzeichnungssystem, das auf Referenzkennzeichnungsschildern und Anschlussbelegungen mit Farbkodierung basiert, vereinfacht. Siemens gewährleistet Ihnen durch die Einbindung der innovativen und zugleich langlebigen Automatisierungsprodukte Zukunftssicherheit, denn als Branchenexperten setzen sie heute schon auf die Technologien von morgen und definieren somit die Marktstandards neu. Durchgängige Datenverfügbarkeit, flexible Anwendungsfälle sowie vielseitige Integrationsmöglichkeiten sorgen für die optimale Performance der ET 200 Produkte. Wie die CPU sind auch die analogen Ausgabebaugruppen gegen extreme Umgebungsbedingungen geschützt. Durch das 100 % Conformal Coating widerstehen sie biologischen, chemischen und mechanisch aktiven Stoffen, Betauung, Frost und Schadgasen. Egal unter welchen Bedingungen - Ihre analogen Signale werden zuverlässig ausgegeben.711,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **
-
Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
-
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.